Маселе: үстөл лимити
$500 лимиттүү үстөлдө $10дук Мартингейл. Ал канчалык көп сынат, сынганда канча жоготот жана лимитти көтөрүү жардам береби?
Катары менен алты утулуу аны сындырат: бир циклге 1,8%, 100 айлануулук сессиялардын болжол менен 60%ы. Сынуу $630 турат. Лимитти $5 000го көтөрүү сынууну сейрегирээк (бир циклге 0,25%) жана чоңураак ($5 110) кылат. Коюлган ар бир долларга күтүлгөн жоготуу каалаган лимитте 2,70%.
Маселе
Оюнчу кызылгакоюмКызыл18 кызыл санга бирдей төлөмдүү коюм. Французча: rouge.Толук окуу → $10 коёт жана ар бир утулуудан кийин эки эселейт, утуштан кийин баштапкыга кайтат. Үстөлдүн максимуму $500. (a) Катары менен канча утулуу прогрессияныстратегияПрогрессияМурунку жыйынтыктарга жараша коюмду өзгөрткөн ар кандай эреже. Терс прогрессиялар аны жоготуулардан кийин, оң прогрессиялар утуштардан кийин көтөрөт.Толук окуу → сындырат? (b) Бир циклге ыктымалдуулукматематикаЫктымалдуулукЖыйынтыктын мүмкүнчүлүгү, 0дөн 1ге чейин же 0%дан 100%га чейин. Бир сан: 1/37 = 2,70%.Толук окуу → кандай? (c) Сынганда канча жоготулат? (d) $5 000 лимит жоопторду кантип өзгөртөт? (e) Кандайдыр бир лимит системаны кирешелүү кылабы?
(a)–(c) чыгарылыштары
Коюмдар: 10, 20, 40, 80, 160, 320. Жетинчиси 640 > 500 болмок, ошондуктан алты утулуу аны сындырат. (b) Кызылда p(утулуу) = 19/37; (19/37)⁶ = 0,0183, бир циклге болжол менен 1,8%. Цикл орто эсеп менен болжол менен эки айланууга созулат, ошондуктан 100 айлануулук сессияда болжол менен 50 цикл болот жана p(жок дегенде бир сынуу) ≈ 1 − 0,9817⁵⁰ ≈ 60%. (c) 10 + 20 + 40 + 80 + 160 + 320 = $630, бул 63 базалык бирдикакчаБирдикСистема же оюнчу иштеген негизги коюм. Прогрессиялар каалаган үстөлдө колдонулушу үчүн бирдиктер менен сүрөттөлөт.Толук окуу →, ал эми цикл утууга аракет кылган сумма $10.
(d) чыгарылышы
$5 000да: 2 560ка чейинки коюмдарга уруксат; онунчу коюм, 5 120, кабыл алынбайт. Тогуз утулуу аны сындырат: (19/37)⁹ ≈ бир циклге 0,25%, 100 айлануулук сессиялардын болжол менен 11%ы. Сынгандагы жоготуу: 10 + 20 + … + 2 560 = $5 110. Оюнчу чоңураак кырсыктын баасына сейрегирээк кырсыкты сатып алды. Көп сессиянын ичинде сынуулардын күтүлгөн баасы p × жоготуу ≈ 0,0183 × 630 = $500 лимитте бир циклге $11,5 жана $5 000да 0,0025 × 5 110 = $12,8; тегеректөөнүн чегинде бул бир эле сан, жана ал циклдин күтүлгөн жоготуусуматематикаКүтүлгөн жоготууКүтүлгөн маани көбөйтүлгөн коюлган жалпы сумма; сессиядагы же мезгилдеги орточо жоготуу.Толук окуу → плюс утуштуу циклдер тапкан $10.
(e) чыгарылышы
Жок. Бир циклге күтүлгөн жоготуу = (циклдеги күтүлгөн жалпы коюм) / 37, каалаган лимитте, анткени ар бир коюм өзүнүн −1/37и. Лимит жоготуу көп майда утуштар менен аз чоң жоготуулардын ортосунда кантип бөлүштүрүлөрүн гана чечет. Лимит жок жана оюн капиталыакчаОюн капиталыОюнга бөлүнгөн жалпы сумма. Оюн капиталын башкаруу — анын канчасын бир коюмга жана бир сессияга тобокелге салууну чечүү.Толук окуу → чексиз болгондо прогрессия «иштемек», эч качан сынбайт деген мааниде, бирок ал чексиз сумманы коюп, ошол чексиз сумманын 2,70%ындай күтүлгөн жоготууга учурамак. МартингейлдинстратегияМартингейлАр бир жоготуудан кийин коюмду эки эсе көбөйтүүчү прогрессия. Ал эмне кылат жана эмне кылбайт — Стратегия бөлүмүн караңыз.Толук окуу → иштешине үстөл лимитиүстөлҮстөл лимитиУруксат берилген минималдуу жана максималдуу коюм. Эки эселөөчү прогрессияларды максимум токтотот.Толук окуу → тоскоол болбойт. Арифметика тоскоол болот.
Эки чыныгы үстөл
Торптун мисалы — максимуму $1 000 болгон $1лык үстөл, анда оюнчу кечки тамак үчүн бир-бир доллардан $30 утам деп үмүттөнөт. 1, 2, 4 … 512 коюмдары он коюмга мүмкүндүк берет, ошондуктан катары менен он утулуу прогрессияны сындырат: европалык дөңгөлөктө 785 циклде бир жолу (америкалыкта 613тө бир жолу), $1 023 чыгым менен. Отуз циклдин баары 96,2% учурда ийгиликтүү болот. Калган 3,8%ы болжол менен $1 000 жоготот, жана кечтин орточо натыйжасы −$9,17, бул отуз цикл орто эсеп менен койгон $339дун так 1/37и. Максимуму $2 000 болгон $5тик үстөл деле айырмаланбайт: $1 280ге чейинки коюмдар тогуз коюмга мүмкүндүк берет, жана сынуу европалык дөңгөлөктө 403 циклде бир жолу (америкалыкта 323тө бир жолу) болуп, $2 555 турат.
Бай оюнчу
Прогрессияга төмөн лимиттин ордуна терең оюн капиталын бериңиз: 1 000 бирдик, бир бирдиктик база жана кызылга 1 000 айлануу, кийинки эки эселөө калган суммадан көп болгондо кайра бир бирдиктен баштоо менен. Биз мындай миллион кечти симуляциялаганбыз. Европалык дөңгөлөктө 52%ы утуш менен бүтөт, 21%ы бардыгын жоготот, жана орточо натыйжа −124 бирдик. Ар бир коюм адилет болгон нөлсүздөңгөлөкНөлБир да бирдей төлөмдүү, дюжина же тилке коюму жаппаган жалгыз жашыл уяча; казинонун артыкчылыгынын булагы. Дагы: жалгыз нөл, 0.Толук окуу → оюнда деле болжол менен 60%ы гана утуш менен бүтмөк. Адаттагы кеч — кичине утуш; орточону нөл менен бүткөн кечтер төлөйт.
Сабак
Казинолор лимиттерди системаларды жеңүү үчүн эмес, өздөрүнүн дисперсиясынматематикаДисперсияЖыйынтыктар күтүлгөн маанинин тегерегинде канчалык кеңири чачырай турганынын өлчөмү. Бир санга коюмда жогору, бирдей төлөмдүү коюмдарда төмөн.Толук окуу → чектөө үчүн коюшат. Мартингейлди жеңүү — алар кубанычта кабыл алган кошумча натыйжа, ал эми арифметика аны баары бир жеңмек. Лимитти көйгөй деп ойлогон оюнчу жарды тапкан, бирок аны эңиш деп жаңылган.
Формула
Суроолор
Ал жогорураак лимитке чейин аман калууга мүмкүндүк берет, ал жерде сынуу сейрегирээк жана чоңураак. Бир долларга күтүлгөн жоготуу өзгөрбөйт.
Коюмдар 10, 30, 70, 150, 310: $500 лимитке беш утулуудан кийин жетилет, жана сынуу $570 турат. Ошол эле 2,70%.
Бир оюнчу казинонун резерви оңой төлөй алгандан көп коё албашы үчүн. Дисперсияны башкаруу.
Математика менен оюн
Адегенде өзүңүз чечип көрүңүз. Ар бир чечим жашырылган; даяр болгондо ачыңыз.
МартингейлстратегияМартингейлАр бир жоготуудан кийин коюмду эки эсе көбөйтүүчү прогрессия. Ал эмне кылат жана эмне кылбайт — Стратегия бөлүмүн караңыз.Толук окуу → кызылгакоюмКызыл18 кызыл санга бирдей төлөмдүү коюм. Французча: rouge.Толук окуу → $100дөн башталат жана бир циклде эң көп n коюмга уруксат берет: катары менен n утулуудан кийин ал баш тартып, кайра баштайт. Бир циклдин орточо натыйжасын n аркылуу формула катары жазып, аны европалык дөңгөлөктө 5, 6 жана 7 коюм үчүн эсептеңиз.
Чечимди көрсөтүү
Жооп Орточо 100 × (1 − (38/37)ⁿ): 5 коюм үчүн −$14,26, 6 үчүн −$17,35 жана 7 үчүн −$20,52. Көбүрөөк коюмга уруксат берүү орточо циклди жакшыртпайт, начарлатат.
Цикл бардык n коюм утулбаса, $100 утат, ал эми бардыгы qⁿ мүмкүнчүлүк менен утулат, мында q = 19/37. Бардыгы утулганда, 100, 200 … 100 × 2ⁿ⁻¹ коюмдары 100 × (2ⁿ − 1) болот. Демек орточо 100 × (1 − qⁿ) − 100 × (2ⁿ − 1) × qⁿ = 100 × (1 − (2q)ⁿ).
Бул жерде 2q = 38/37, 1ден бир аз көп, ошондуктан (2q)ⁿ n менен өсөт жана орточо төмөндөйт: n = 5 1,1426 жана −$14,26 берет; n = 6 1,1735 жана −$17,35 берет; n = 7 1,2052 жана −$20,52 берет. Узунураак тепкич сейрегирээк утулат, циклдердин 3,6%, 1,8% жана 0,9%ында, бирок ар бир жоготуу эки эсе чоң, жана ар бир циклде үстөл аркылуу көбүрөөк акча өтөт, ар бир коюмдун 2,70%ы менен.
Америкалык дөңгөлөктө 2q = 40/38 жана сандар −$29,24, −$36,04 жана −$43,20 (Taylor, 2021). НөлүдөңгөлөкНөлБир да бирдей төлөмдүү, дюжина же тилке коюму жаппаган жалгыз жашыл уяча; казинонун артыкчылыгынын булагы. Дагы: жалгыз нөл, 0.Толук окуу → жок оюнда 2q = 1, жана тепкич канчалык узун болбосун, ар бир циклдин орточосу так нөл.
«Чоң Мартингейл» утулгандан кийин коюмду эки эселеп, бир бирдикакчаБирдикСистема же оюнчу иштеген негизги коюм. Прогрессиялар каалаган үстөлдө колдонулушу үчүн бирдиктер менен сүрөттөлөт.Толук окуу → кошот, ошондуктан коюмдар 1, 3, 7, 15, 31 … болот. Биринчи утуш 1-, 2-, 3- же k-коюмда келсе, канча утушта болосуз? $10 бирдик жана $500 максимум менен цикл канча жолу үзүлөт, жана цикл орто эсеп менен канча турат?
Чечимди көрсөтүү
Жооп k-коюмдагы утуш сизди k бирдик утушта калтырат: +1, +2, +3 жана башкалар. $10 жана $500 менен цикл беш утулуудан кийин үзүлөт, циклдердин 3,57%ы, −$570 менен. Орто эсеп менен цикл коюлган $85,73төн $2,32 жоготот: 2,70%.
k-коюм 2ᵏ − 1 бирдик: 1, 3, 7, 15, 31. Алгачкы k − 1 коюм 2ᵏ − 2 − (k − 1) = 2ᵏ − k − 1 болот. k-коюмдагы утуш 2ᵏ − 1 төлөйт, демек цикл (2ᵏ − 1) − (2ᵏ − k − 1) = k бирдик утуш менен бүтөт: утушка чейинки ар бир утулуу үчүн бир кошумча бирдик.
Бирдик $10 болгондо коюмдар $10, $30, $70, $150 жана $310; кийинкиси, $630, $500 максимумдан ашат. Катары менен беш утулуу, (19/37)⁵ = 3,57%, 10 + 30 + 70 + 150 + 310 = $570 турат.
Орточо: k = 1ден 5ке чейин утуштар (19/37)ᵏ⁻¹ × 18/37 мүмкүнчүлүк менен $10 × k алып келет, ал эми үзүлүү 3,57% мүмкүнчүлүк менен $570 алат; бирге −$2,32. Коюлган акча циклге орто эсеп менен $85,73, жана 2,32/85,73 = 2,70%. Ошол эле үстөлдөгү кадимки Мартингейл алты утулуудан кийин үзүлөт, циклдердин 1,83%ы, −$630 менен, жана коюлган $64,20дан $1,74 жоготот: кайрадан 2,70%.
Оюнчу лимити $1 000 болгон үстөлдө биринчи коюму $1 болгон кызылга Мартингейл пландайт, демек он коюм мүмкүн: $1, $2, $4 жана ушинтип $512ге чейин. Цикл бардык онун канча жолу жоготот, ага орто эсеп менен канча убакыт кетет, жана 200 коюмдук кеч канча жолу ушинтип бүтөт?
Чечимди көрсөтүү
Жооп Цикл бардык онун болжол менен 784 жолунун биринде жоготот, бул $1 023 турат. Бул орто эсеп менен болжол менен 1 600 коюм, жана 200 коюмдук кеч убакыттын болжол менен 11%ында дубалга урунат. Цикл дагы эле орто эсеп менен коюлган $11,31ден $0,31 жоготот: 2,70%.
Кызылга коюм 19/37 мүмкүнчүлүк менен утулат, нөлдү кошо алганда. Катары менен он: (19/37)¹⁰ ≈ 0,00128, болжол менен 784төн 1. 1 + 2 + 4 + … + 512 коюмдары $1 023 болот.
Цикл орто эсеп менен 2,05 коюмду алат, демек 784 цикл болжол менен 1 600 коюмду алат. Айлануу боюнча эсептегенде, он утулуудан турган серия 200 коюмдун кайсы бир жеринде убакыттын 11,3%ында кездешет.
Кыйроолордун ортосунда оюнчу циклге $1 утат: жаманынан мурун болжол менен $783, андан кийин −$1 023, бүт аралыкта болжол менен −$240. Циклге: 1 × (1 − 0,00128) − 1 023 × 0,00128 ≈ −$0,31. Циклге коюлган акча: 1 + 2 × (19/37) + 4 × (19/37)² + … + 512 × (19/37)⁹ ≈ $11,31. Жана −0,31/11,31 = −2,70%.
$500 лимитте биринчи коюму $10, алты коюм менен салыштырыңыз: дубал 55 циклде бир жолу келет, жана 200 коюмдук кеч ага убакыттын 84%ында урунат. Жогорураак лимит кыйроону сейрек жана чоң кылат, арзан кылбайт.
Күлкүлүү тыныгуу
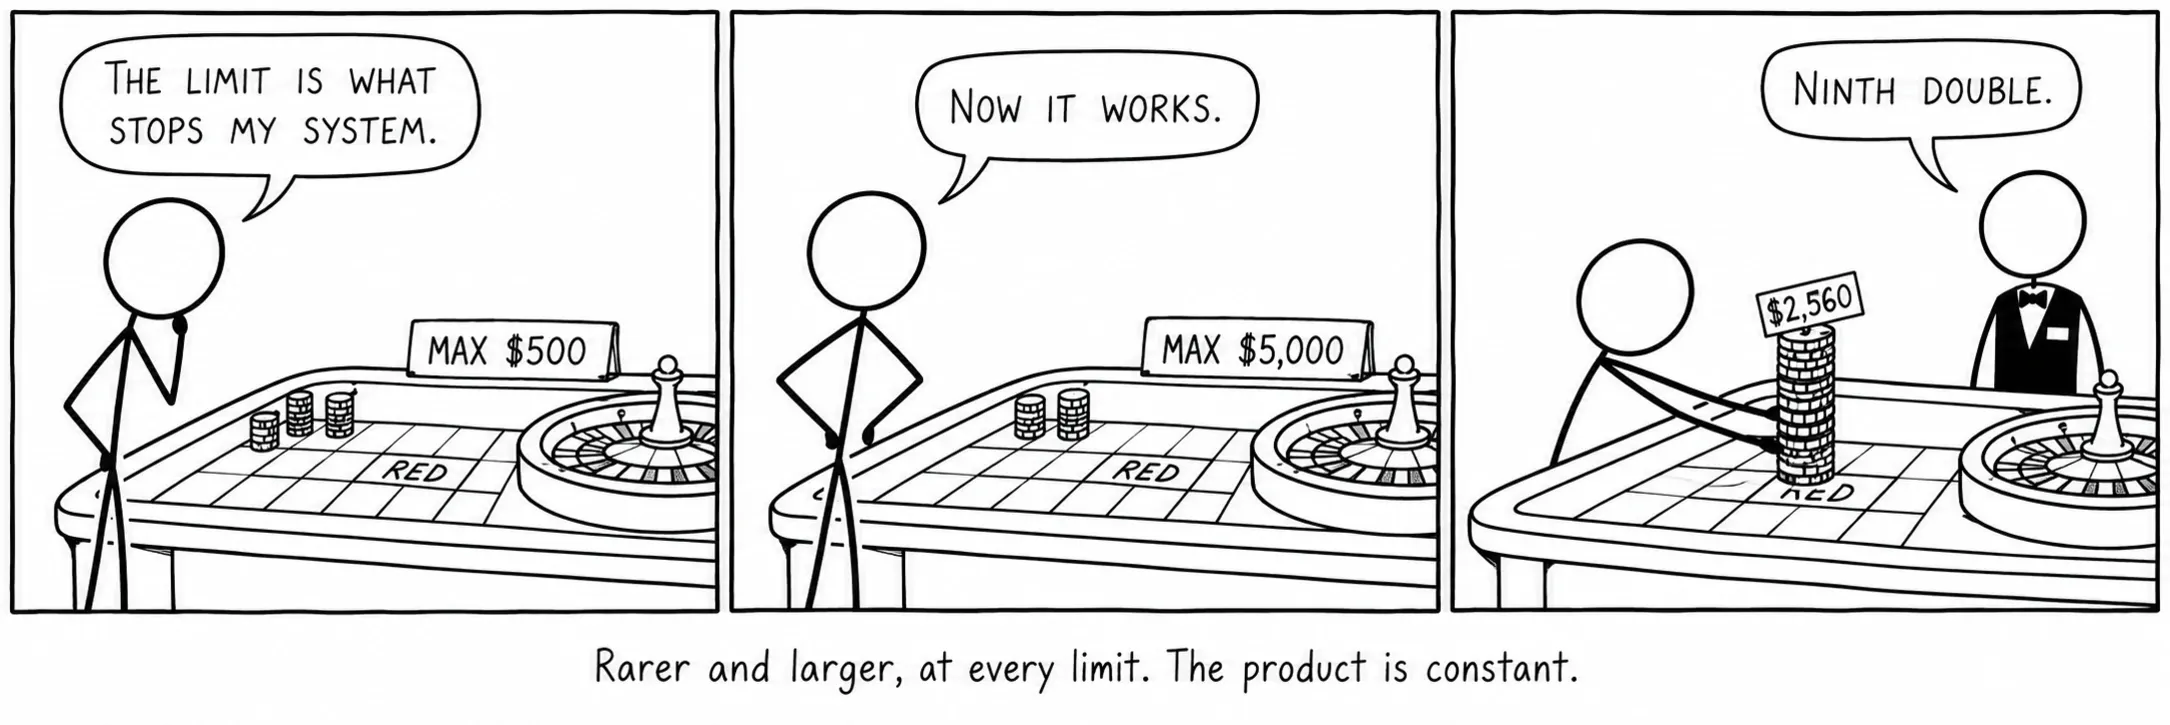
Ар бир лимитте сейрегирээк жана чоңураак. Көбөйтүндү туруктуу.
Булактар
- Ethier, S. N. The Doctrine of Chances: Probabilistic Aspects of Gambling.
- Thorp, E. O. “Optimal gambling systems for favorable games.”
- Thorp, E. O. The Mathematics of Gambling.
- Epstein, R. A. The Theory of Gambling and Statistical Logic, 2nd ed.